به گزارش پیام آوران معدن و فولاد: در این شرایط، قیمت معاملات آتی زغالسنگ نیوکاسل استرالیا در اکتبر ۲۰۲۶ به محدوده ۱۵۰ دلار به ازای هر تن نزدیک شده و در مقاطعی از این ماه، به بالاترین سطوح چند سال اخیر رسیده است. هرچند قیمت این محصول پس از ثبت اوج کوتاهمدت خود اندکی عقبنشینی کرده، ترکیب رشد تقاضای فصلی، افزایش هزینه گاز و محدودیت عرضه، همچنان از بازار زغالسنگ حمایت میکند.
بررسی روند قیمتها نشان میدهد که افزایش بهای زغالسنگ را نمیتوان صرفاً به تغییرات عرضه و تقاضای این محصول نسبت داد؛ بلکه تحولات بازار گاز طبیعی نیز نقش مهمی در شکلگیری این روند داشته است. براساس گزارش رویترز در ۹ اکتبر، زغالسنگ حرارتی استرالیا برای تحویل در بازار آسیا حدود ۸۰ درصد ارزانتر از گاز طبیعی مایع بود. در آن مقطع، قیمت زغالسنگ صادراتی نیوکاسل حدود ۱۴۳ دلار به ازای هر تن و قیمت محمولههای LNG تحویلی به آسیا حدود ۲۵ دلار به ازای هر میلیون واحد حرارتی بریتانیا (MMBtu) گزارش شد. این اختلاف قیمتی، نیروگاههای برخوردار از امکان استفاده از هر دو سوخت را به سمت افزایش مصرف زغالسنگ سوق میدهد.
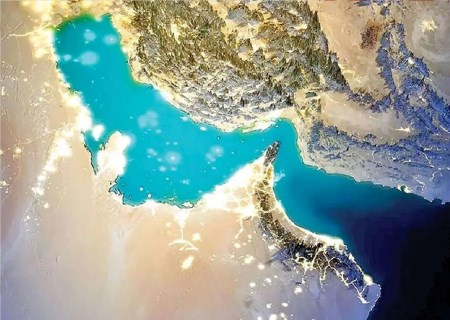
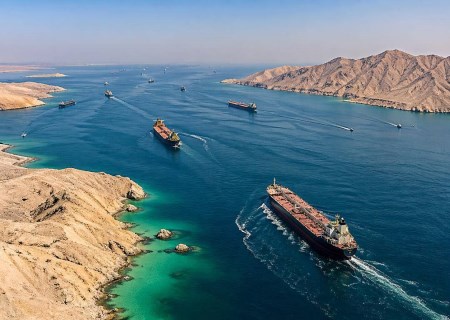
اختلال در عرضه LNG از مسیر تنگه هرمز، یکی از عوامل اصلی افزایش قیمت گاز در ماههای اخیر بوده است. اگرچه بخش عمده تجارت زغالسنگ از این مسیر عبور نمیکند، محدودیت عرضه گاز از خاورمیانه بهصورت غیرمستقیم بر بازار زغالسنگ اثر گذاشته است. افزایش هزینه تولید برق با گاز، در کنار امکان استفاده از ظرفیت نیروگاههای زغالسنگی، انگیزه بیشتری برای خرید این سوخت ایجاد کرده است. این تغییر بهویژه در آسیا و اروپا اهمیت دارد؛ مناطقی که بخشی از نیروگاههای آنها امکان جایگزینی سوخت را دارند..
تقاضای زمستانی در راه است
عامل دیگر اثرگذار بر بازار، افزایش فصلی تقاضا در ماههای پایانی سال است. نیروگاهها در چین، ژاپن و کره جنوبی معمولاً پیش از آغاز فصل سرما، ذخایر سوخت خود را افزایش میدهند. براساس دادههای شرکت اطلاعات کالایی Kpler که رویترز منتشر کرده، واردات زغالسنگ چین، ژاپن و کره جنوبی در سهماهه سوم ۲۰۲۶ حدود ۱۲۲ میلیون تن بوده است؛ درحالیکه میانگین واردات این سه کشور در سهماهه چهارم سالهای ۲۰۲۴ و ۲۰۲۵ به حدود ۱۴۳ میلیون تن رسید. در صورت تکرار الگوی سالهای گذشته، واردات این کشورها در سهماهه پایانی سال جاری میتواند حدود ۲۰ میلیون تن بیشتر از سهماهه قبل شود.
چشمانداز تقاضای جهانی نیز از تقویت مصرف زغالسنگ حکایت دارد. آژانس بینالمللی انرژی در گزارش میانسال خود که ۱۰ سپتامبر ۲۰۲۶ منتشر شد، پیشبینی کرد مصرف جهانی زغالسنگ در سال جاری میلادی با رشد ۱.۲ درصدی به رکورد ۸.۹۴ میلیارد تن برسد. این پیشبینی در شرایطی مطرح شده که انتظار میرفت مصرف جهانی اندکی کاهش یابد؛ اما افزایش قیمت گاز و تغییر الگوی سوخت نیروگاهها، چشمانداز بازار را تغییر داده است.
محدودیت عرضه در برابر رشد تقاضا
در سمت عرضه نیز تحولات اندونزی، بزرگترین صادرکننده زغالسنگ جهان، اهمیت دارد. محدودیتهای صادراتی و کاهش تولید مورد انتظار این کشور میتواند دسترسی خریداران به محمولههای صادراتی را محدود کند. همزمان، کاهش تولید چین پس از تشدید بازرسیهای ایمنی معادن نیز از عواملی است که به محدودترشدن توازن عرضه و تقاضا کمک کرده است. آژانس بینالمللی انرژی پیشبینی کرده است که تولید جهانی زغالسنگ در سال ۲۰۲۶، پس از ثبت رکورد در سال قبل، کاهش یابد؛ هرچند همچنان بیش از ۹ میلیارد تن باقی خواهد ماند..
با این حال، تداوم روند صعودی قیمت زغالسنگ به وضعیت بازار گاز و میزان اختلال در عرضه انرژی بستگی دارد. اگر جریان صادرات LNG از خاورمیانه احیا شود و قیمت گاز به سطوح پیش از بحران نزدیک شود، بخشی از مزیت اقتصادی زغالسنگ از بین خواهد رفت. در مقابل، تداوم محدودیت عرضه گاز و افزایش تقاضای زمستانی میتواند قیمت زغالسنگ را در سطوح بالا نگه دارد. از این منظر، بازار زغالسنگ حرارتی در کوتاهمدت بیش از آنکه تنها تابع سیاستهای کاهش مصرف سوختهای فسیلی باشد، از هزینه نسبی سوختها، امنیت عرضه و نیاز فصلی نیروگاهها تأثیر میپذیرد.