به گزارش پیام آوران معدن و فولاد: افزایش هزینه تأمین گاز طبیعی، فولادسازان جهان را به سمت بررسی مسیرهای جایگزین برای تولید آهن اسفنجی سوق داده است. بر اساس مطالعه مؤسسه IEEFA، استفاده از گاز ککسازی بهجای بخشی از گاز طبیعی مصرفی در واحدهای احیای مستقیم، همراه با جایگزینی برق تجدیدپذیر بهجای تولید برق مبتنی بر سوختهای فسیلی، میتواند هزینه تولید و انتشار کربن را کاهش دهد و زمینه گذار به تولید آهن با هیدروژن سبز را فراهم کند.
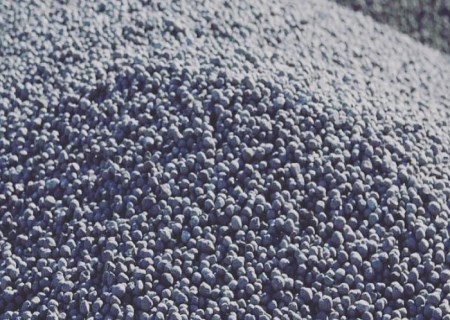
تعداد پروژههای اعلامشده و در حال ساخت تولید آهن اسفنجی (Direct Reduced Iron – DRI) از سال ۲۰۲۰ تاکنون بیش از ۵۰ درصد افزایش یافته است؛ با این حال، رشد هزینههای گاز طبیعی، بهویژه در مناطق وابسته به واردات گاز مایع طبیعی (LNG) مانند اتحادیه اروپا، چین و هند، چالشهای اقتصادی تازهای پیشروی این پروژهها قرار داده است. در همین راستا، مؤسسه اقتصاد انرژی و تحلیل مالی (IEEFA) در گزارشی، استفاده از گاز ککسازی (Coke Oven Gas – COG) و توسعه برق تجدیدپذیر را بهعنوان راهکاری برای کاهش هزینهها و انتشار آلایندهها در مسیر تولید آهن کمکربن پیشنهاد کرده است.
بر اساس مطالعه مؤسسه اقتصاد انرژی و تحلیل مالی، اگرچه فناوری تولید آهن اسفنجی در سالهای اخیر با استقبال بیشتری در سطح جهان مواجه شده و شمار پروژههای جدید آن از سال ۲۰۲۰ بیش از ۵۰ درصد افزایش یافته است، اما وابستگی بخش عمده این طرحها به گاز طبیعی، چالشهایی در زمینه تأمین سوخت و توجیه اقتصادی ایجاد کرده است.
این مسئله بهویژه در مناطقی مانند اروپا، چین و هند که بخشی از نیاز گازی خود را از طریق واردات گاز طبیعی مایع تأمین میکنند، اهمیت بیشتری دارد؛ زیرا نوسانات و افزایش قیمت گاز میتواند هزینه تولید آهن اسفنجی را افزایش دهد و رقابتپذیری این فناوری را تحت تأثیر قرار دهد.کارشناسان این مؤسسه معتقدند استفاده از برق تجدیدپذیر در کارخانههای فولادسازی موجود، امکان راهاندازی واحدهای تولید آهن اسفنجی با انتشار آلایندگی کمتر را فراهم میکند و در عین حال، وابستگی به گاز طبیعی و سایر سوختهای فسیلی را کاهش میدهد.
گاز ککسازی؛ جایگزینی برای گاز طبیعی در تولید آهن اسفنجی
یکی از راهکارهای پیشنهادی در این مطالعه، هدایت گاز ککسازی به واحدهای تولید آهن اسفنجی است. گاز ککسازی محصول جانبی فرآیند تولید کک از زغالسنگ ککشو محسوب میشود و به دلیل برخورداری از ترکیبات هیدروژن و متان، قابلیت استفاده در فرآیند احیای مستقیم آهن را دارد.
به اعتقاد کارشناسان، استفاده از این گاز در واحدهای DRI میتواند ضمن کاهش هزینههای تأمین سوخت، میزان انتشار آلایندهها را نیز محدود کند و زمینه را برای گذار تدریجی شرکتهای فولادی به سمت استفاده از هیدروژن سبز در آینده فراهم آورد.این رویکرد پیشینهای نیز در صنعت فولاد دارد. از دهه ۱۹۹۰ تا سال ۲۰۱۴، در هند از گاز ککسازی برای تولید آهن اسفنجی استفاده میشد تا هزینههای تأمین گاز طبیعی و زغالسنگ ککشو کاهش یابد. این روش از سال ۲۰۲۳ بار دیگر از سوی دو شرکت بزرگ فولادسازی چین احیا شده است.
بر اساس این گزارش، جایگزینی نیروگاههای برق اختصاصی با منابع انرژی تجدیدپذیر و برقیسازی کورههای پیشگرم و بازگرمایشمیتواند هزینههای کارخانههای فولادسازی دارای کوره بلند را در این مناطق کاهش دهد.در بسیاری از این کارخانهها، بخشی از گاز ککسازی برای تولید برق و تأمین حرارت مورد استفاده قرار میگیرد. جایگزینی این مصارف با برق تولیدشده از منابع تجدیدپذیر، امکان آزادسازی گاز ککسازی و انتقال آن به واحدهای احیای مستقیم را فراهم میکند.
به این ترتیب، کارخانههای فولادی میتوانند بدون نیاز به افزایش مصرف گاز طبیعی، از ظرفیت موجود گاز ککسازی برای تولید آهن اسفنجی استفاده کنند. این راهکار علاوه بر کاهش هزینههای انرژی، امکان استفاده مؤثرتر از محصولات جانبی فرآیند ککسازی را نیز فراهم میسازد.
کاهش ۱۰ تا ۱۵ درصدی مصرف زغالسنگ ککشو
محاسبات مؤسسه IEEFA نشان میدهد گسترش فناوری تولید آهن اسفنجی با استفاده از گاز ککسازی میتواند حتی در شرایط بالا بودن قیمت گاز طبیعی، مصرف زغالسنگ ککشو را در اتحادیه اروپا، چین و هند حدود ۱۰ تا ۱۵ درصد کاهش دهد.تحقق چنین کاهشی میتواند پیامدهای مهمی برای بازار جهانی زغالسنگ ککشو داشته باشد و ریسکهای جدیدی را از سمت تقاضا برای کشورهای صادرکننده این ماده اولیه، از جمله استرالیا، ایجاد کند.از این منظر، توسعه فناوریهای جایگزین در زنجیره فولاد نهتنها بر ساختار هزینه تولیدکنندگان فولاد اثرگذار است، بلکه میتواند الگوی تقاضا و تجارت مواد اولیه مورد نیاز این صنعت را نیز تغییر دهد.
این گزارش برای تشریح قابلیت اجرایی راهکار پیشنهادی، به طرح شرکت تیسنکروپ (Thyssenkrupp) در شهر دویسبورگ آلمان اشاره میکند. این شرکت برنامه دارد یک واحد تولید آهن اسفنجی با ظرفیت سالانه ۲.۵ میلیون تن در این مجموعه راهاندازی کند.محاسبات مؤسسه IEEFA نشان میدهد جایگزینی منابع تولید برق با انرژیهای تجدیدپذیر و برقیسازی کورههای بازگرمایش در این کارخانه، میتواند مقدار کافی گاز ککسازی برای راهاندازی واحد احیای مستقیم را آزاد کند.
بر اساس این برآورد، اجرای این راهکار امکان بهرهبرداری از واحد DRI را بدون استفاده از گاز طبیعی فراهم میکند و انتشار مستقیم آلایندهها را حدود ۱۰ درصد کاهش میدهد.با این حال، اجرای این طرح به ظرفیت قابلتوجهی از انرژی خورشیدی نیاز دارد؛ بهطوریکه برآوردها از ضرورت احداث حدود ۲.۸ گیگاوات ظرفیت نیروگاه خورشیدی حکایت دارد.
محدودیتهای فنی و اقتصادی راهکار پیشنهادی
با وجود مزایای اقتصادی و زیستمحیطی استفاده از گاز ککسازی در تولید آهن اسفنجی، این رویکرد با محدودیتهایی نیز مواجه است.نیاز به ظرفیت بالای تولید برق تجدیدپذیر، از جمله چالشهای اصلی اجرای چنین طرحهایی به شمار میرود. همچنین، ابهام در مقررات واردات انرژی در اتحادیه اروپا و ماهیت موقت این راهکار از دیگر محدودیتهای مطرحشده در گزارش است؛ زیرا گاز ککسازی همچنان محصول جانبی فرآوری زغالسنگ محسوب میشود و نمیتواند بهعنوان راهکاری نهایی برای کربنزدایی صنعت فولاد در نظر گرفته شود.
با این وجود، مؤسسه IEEFA تأکید میکند که استفاده از این فناوری میتواند در دوره گذار، هزینهها و انتشار آلایندهها را کاهش دهد و همزمان زمینه لازم برای حرکت به سمت تولید آهن با هیدروژن سبز و فرآیندهای نزدیک به انتشار صفر را فراهم کند.
لاشلان رایت (Lachlan Wright)، تحلیلگر مؤسسه IEEFA و نویسنده این مطالعه، معتقد است فولادسازان برای کاهش وابستگی به کوره بلند و حرکت به سمت روشهای کمکربن، الزاماً نباید وابستگی جدیدی به گاز طبیعی ایجاد کنند. به گفته وی، توسعه انرژیهای تجدیدپذیر و برقیسازی هدفمند فرآیندهای صنعتی میتواند ریسک ناشی از نوسانات قیمت گاز را کاهش دهد و زیرساخت لازم برای تولید آهن با انتشار نزدیک به صفر را فراهم سازد.
افزایش تقاضای جهانی آهن اسفنجی تا ۵۰۰ میلیون تن در ۲۰۵۰
در حالی که پروژههای تولید آهن اسفنجی در نقاط مختلف جهان در حال گسترش هستند، پیشبینیها نیز از افزایش قابلتوجه تقاضای جهانی برای این محصول در دهههای آینده حکایت دارد.بر اساس برآوردهای مؤسسه میدرکس (Midrex)، تقاضای جهانی آهن اسفنجی تا سال ۲۰۳۵ به ۲۶۰ میلیون تن و تا سال ۲۰۵۰ به ۵۰۰ میلیون تن خواهد رسید.کربنزدایی صنعت فولاد، توسعه تولید فولاد از طریق کورههای قوس الکتریکی (Electric Arc Furnace – EAF) و محدودیت عرضه قراضه باکیفیت، از مهمترین عوامل محرک رشد تقاضای جهانی آهن اسفنجی به شمار میروند.
بر اساس همین پیشبینی، اروپا، خاورمیانه و شمال آفریقا (MENA) در سال ۲۰۳۵ بیش از نیمی از تقاضای جهانی آهن اسفنجی را به خود اختصاص خواهند داد؛ موضوعی که اهمیت توسعه فناوریهای تولید آهن اسفنجی با هزینه رقابتی و انتشار کربن کمتر را در این مناطق دوچندان میکند.