به گزارش پیام آوران معدن و فولاد: شرکت ملی صنایع مس ایران به عنوان بزرگترین بنگاه بورسی کشور، نیمه نخست سال ۱۴۰۵ را با عملکردی خیرهکننده پشت سر گذاشت؛ بهطوریکه درآمدهای ۶ ماهه این غول مسی از مجموع درآمد کل سال ۱۴۰۴ پیشی گرفت. با ثبت درآمد ۸۲.۳ هزار میلیارد تومانی در شهریورماه و پوشش ۵۱ درصدی بودجه ۹ ماهه تنها در فصل تابستان، «فملی» اکنون با حاشیه سود ناخالص ۶۰ درصدی و انحراف مثبت سنگین در نرخ فروش کاتد، در آستانه یک تعدیل مثبت سنگین قرار دارد.
شرکت «ملی صنایع مس ایران» این روزها در جایگاه بزرگترین شرکت بورسی ایستاده و در بازار سرمایه با مارکت کپ ۳۸۳۰ هزار میلیارد تومان معامله میشود و در گزارش عملکرد شهریورماه این غول مسی، نکته خاصی به چشم میخورد:
در شهریورماه رکورد درآمدی جدیدی ثبت شده، بیش از ۸۲.۳ هزار میلیارد تومان درآمد ماهانه و این در حالیست که در ۵ ماهه نخست سال جاری، به طور میانگین هر ماه ۴۹.۵ هزار میلیارد تومان بوده و این یعنی رشد تقریبا ۶۶% ارزش درآمدهای شهریورماه نسبت به میانگین ۵ ماه قبل.
عبور درآمدهای فصلی از ۲۰۰ همت
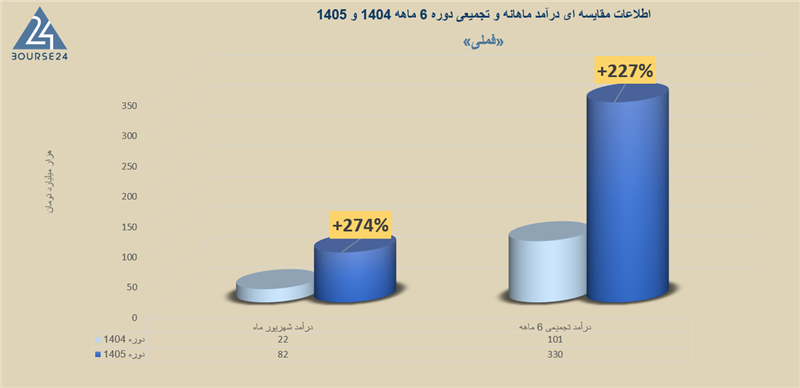
با این رکورد درآمدی، ارزش تجمیعی درآمدهای «فملی» در اسکیل ۶ ماهه ۱۴۰۵ به حوالی ۳۳۰ هزار میلیارد تومان رسیده است. این رقم در قیاس با دوره مشابه یعنی ۱۰۱ همت، جهش ۲۲۶% رقم درآمدهای تجمیعی را نشان میدهد. نوسانات دلار تاثیر مستقیم بر نرخ فروش محصول اصلی «فملی» یعنی کاتد مس داشته و در تابستان ۱۴۰۵ رشد قابل ملاحظهای در رقم درآمدها نسبت به بهار ۱۴۰۵ شاهد هستیم؛ بدین صورت که مجموع درآمدهای فصلی در بهار ۱۳۰ همت بوده و در تابستان به ۲۰۰ همت رسیده؛ رشد ۷۰ همتی معادل ۵۴% درآمدهای فصلی.
اطلاعات مقایسهای درآمدهای ماهانه و تجمیعی به شرح زیر ارائه شده است:
سبقت ۶ ماهه ۱۴۰۵ از ۱۲ ماهه ۱۴۰۴
پوینت قابل توجه درخصوص این غول مسی آن است که مجموع درآمدهای دوره ۱۴۰۴ برابر با ۳۲۲ هزار میلیارد تومان بوده و اکنون در نیمه نخست ۱۴۰۵ رقم درآمدها به ۳۳۰ همت رسیده و عملا عملکرد ۶ ماهه ۱۴۰۵ از مجموع عملکرد ۱۲ ماهه ۱۴۰۴ سبقت گرفته است. همچنین در بودجه عملیاتی ۹ ماهه ۱۴۰۵ رقم درآمدها در سطح ۳۹۰ همت برآورد شده است و اکنون با گذشت سه ماه از این بودجه و کسب ۲۰۰ همت درآمد در تابستان، تقریبا ۵۱% از بودجه ۹ ماهه در مدت ۳ ماه کاور شده است؛ رویدادی که سیگنال تعدیل مثبت سنگین بودجه را به بازار سرمایه مخابره میکند.
نرخ کاتد به ایستگاه ۳ میلیارد تومان رسید
نرخ فروش محصول اصلی «فملی» یعنی کاتد مس در شهریورماه در سطح ۲.۳۸ میلیارد تومان در هر تن گزارش شده که نسبت به میانگین نرخ فروش ۵ ماهه نخست یعنی ۲.۰۳ میلیارد تومان، رشد ۱۷% را نشان میدهد. البته دیتای بورس کالا مبین آن است که اخیرا در تاریخ ۵ مهر ۱۴۰۵ کاتد مس به نرخ ۲.۸ میلیارد تومان رسیده است! توجه فرمایید که رشد دلار اثر مستقیم بر این نرخ داشته و ترندهای جهانی نیز به سمت مس بوده و در حال حاضر «فملی» هر دو بال رشد دلار و رشد نرخ جهانی مس را داراست.
انحراف مثبت سنگین
در بودجه ۹ ماهه ۱۴۰۵ نرخ فروش کاتد مس فملی در سطح ۱.۷۵ میلیارد تومان برآورد شده است. با توجه به نرخهای اخیر کاتد مس در بورس کالا، تقریبا ۱.۱ میلیارد تومان انحراف مثبت در نرخ فروش محصول اصلی شاهد هستیم؛ نرخ فروش واقعی ۲.۸۷ میلیارد تومان و نرخ فروش بودجه شده ۱.۷۵ میلیارد تومان!
برآورد سود ناخالص ۲۱۰ همتی در نیمه نخست ۱۴۰۵
بررسی بودجه تولید مبین آن است که بخش اعظم بهای تولید را سربار و دستمزد مستقیم تشکیل میدهد. برای پیش بینی سود ناخالص «فملی» در تابستان، دستمزد مستقیم را میتوان معادل بهار دانست و از ترکیب دیتای سال مالی قبل، عملکرد بهار و پیش بینی دوره ۹ ماهه برداشت میشود که هزینه انرژی بین ۱۲ تا ۱۸% از کل هزینه سربار است و برای تابستان ما ۱۵% (متوسط) را لحاظ میکنیم؛ در نتیجه با احتساب هزینه انرژی معادل ۱۰ همت در تابستان، کل سربار شرکت در این فصل تقریبا ۶۸ همت برآورد میشود که برای رعایت اصل محافظه کاری، ۷۰ همت فرض میکنیم.
در نتیجه با احتساب ۲۰۰ همت درآمد عملیاتی تابستان، ۷۰ همت سربار تولید و ۱۱ همت دستمزد مستقیم و ۱ همت خرید مواد اولیه، سود ناخالص «فملی» در تابستان تقریبا ۱۱۸ الی ۱۲۰ همت برآورد میشود؛ حاشیه سود ناخالص تقریبا ۶۰%! با احتساب سود فصل بهار، عملکرد نیمه نخست ۱۴۰۵ احتمالا سود ناخالصی بالغ بر ۲۱۰ هزار میلیارد تومان خواهد داشت.
منبع: بورس ۲۴