به گزارش پیام آوران معدن و فولاد: در ایران، با وجود برخورداری از ذخایر بزرگ گازی، مسئله قیمتگذاری گاز صنعتی و محدودیتهای تامین در فصل سرد، شرایطی ایجاد کرده است که افزایش هزینه انرژی به یکی از نگرانیهای جدی صنایع بزرگ تبدیل شود. در این میان، صنعت فولاد و تولیدکنندگان آهن اسفنجی، به دلیل وابستگی قابلتوجه فرآیند تولید به گاز طبیعی، بیش از بسیاری از صنایع دیگر در معرض این فشار قرار دارند. همزمانی افزایش هزینه گاز با احتمال تشدید محدودیتهای زمستانی میتواند هزینه تمامشده تولید را بالا ببرد، حاشیه سود بنگاهها را کاهش دهد و توان رقابت محصولات ایرانی در بازارهای داخلی و صادراتی را تحت فشار قرار دهد.
شوک جنگ به بازار جهانی گاز
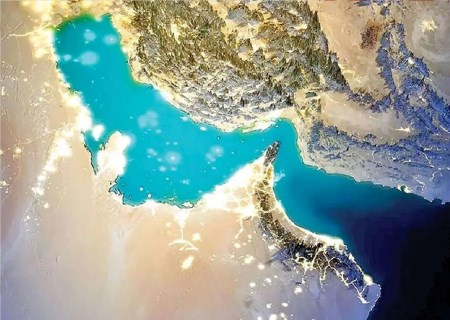
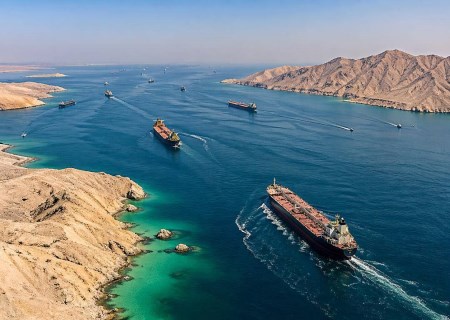
بازار جهانی گاز طبیعی مایعشده (LNG) در ماههای اخیر تحتتاثیر جنگ در خاورمیانه و اختلال در تردد کشتیها از تنگه هرمز قرار گرفته است. اهمیت این مسیر تنها به تجارت نفت محدود نیست؛ بخش قابلتوجهی از تجارت جهانی گاز طبیعی مایعشده نیز از این آبراه عبور میکند. پیش از آغاز بحران، حدود یکپنجم عرضه جهانی LNG از مسیر تنگه هرمز جابهجا میشد. در نتیجه، هرگونه اختلال پایدار در این مسیر میتواند حجم قابلتوجهی از عرضه قابلدسترس در بازار جهانی را کاهش دهد و رقابت میان خریداران را تشدید کند.
قطر، بهعنوان یکی از مهمترین صادرکنندگان LNG در جهان، نقش محوری در این معادله دارد. اختلال در امکان انتقال محمولههای گاز از منطقه، عرضه را در بازارهای مقصد محدود کرده و خریداران آسیایی و اروپایی را با نااطمینانی بیشتری روبهرو ساخته است. گزارشهای منتشرشده از بازار جهانی نشان میدهد که آثار این اختلال تنها به افزایش موقت قیمتها محدود نمانده و نگرانی درباره تداوم کمبود عرضه در ماههای پیشرو نیز به یکی از عوامل تعیینکننده بازار تبدیل شده است.
برآوردی که شرکت شل در ماه سپتامبر مطرح کرده، از ازدسترفتن حدود ۳۶ میلیون تن عرضه LNG در سال ۲۰۲۶ در پی بحران حکایت دارد. این میزان کاهش عرضه، در بازاری که به دلیل محدودیت ظرفیت صادرات و زمانبر بودن توسعه پروژههای جدید بهسرعت امکان جایگزینی منابع را ندارد، میتواند اثر قابلتوجهی بر قیمتها بگذارد. به گزارش رویترز، قیمت نقدی LNG در آسیا که پیش از آغاز جنگ در حدود ۱۰ دلار به ازای هر میلیون واحد حرارتی بریتانیا (MMBtu) قرار داشت، در پی تشدید بحران به محدوده نزدیک به ۳۰ دلار رسید. همچنین این نگرانی مطرح شده است که در صورت سردتر بودن زمستان و تداوم اختلال در عرضه، قیمتها بار دیگر افزایش پیدا کنند.
افزایش قیمتها در چنین شرایطی تنها نتیجه کاهش فیزیکی عرضه نیست؛ نااطمینانی درباره زمان بازگشت جریان عادی محمولهها، هزینههای حملونقل و بیمه و رقابت میان خریداران برای تامین نیاز زمستانی نیز در شکلگیری قیمتها نقش دارد. زمانی که عرضه در بازار جهانی محدود میشود، کشورهایی که برای تامین گاز خود به واردات وابستهاند، ناچارند میان پرداخت هزینه بالاتر، کاهش مصرف یا جایگزینی سوخت تصمیم بگیرند. این وضعیت بهویژه برای صنایع انرژیبر اهمیت دارد؛ چراکه امکان کاهش سریع مصرف گاز در فرآیندهای پیوسته تولید، در بسیاری از موارد محدود است.
انتقال فشار به هزینه انرژی صنایع
افزایش قیمت گاز در بازارهای بینالمللی بهخودیخود به معنای افزایش یکسان قیمت گاز در تمام کشورها نیست. میزان انتقال این شوک به هزینه مصرفکنندگان صنعتی، به ساختار بازار انرژی، شیوه تامین گاز، قراردادهای بلندمدت و فرمولهای قیمتگذاری هر کشور بستگی دارد. با این حال، در کشورهایی که قیمت گاز برخی صنایع با استفاده از شاخصهای بینالمللی تعیین میشود، رشد قیمتهای مرجع میتواند هزینه تامین خوراک یا سوخت را افزایش دهد؛ حتی اگر هزینه استخراج گاز در داخل آن کشور به همان نسبت تغییر نکرده باشد.
در ایران نیز با وجود برخورداری از منابع بزرگ گازی، قیمتگذاری گاز در همه بخشها بر مبنای یک سازوکار واحد انجام نمیشود. برخی از نرخهای صنعتی و خوراکی از فرمولهایی تاثیر میپذیرند که در آنها شاخصهای بینالمللی، از جمله قیمتهای مرجع بازارهای اروپایی مانند TTF هلند و NBP بریتانیا، نقش دارند. بنابراین، افزایش قیمتهای جهانی میتواند در صورت وجود چنین پیوندی در فرمول مربوط، بر هزینه برخی مصرفکنندگان داخلی اثر بگذارد. البته میزان و زمان این اثرگذاری به فرمول اجرایی، دوره محاسبه، ضرایب و مقررات تعیین نرخ بستگی دارد و نمیتوان افزایش قیمت جهانی را بهطور خودکار معادل افزایش همه نرخهای گاز در ایران دانست.
در این میان، تفکیک میان قیمت گاز خوراک، قیمت گاز مصرفی بهعنوان سوخت و نرخهای عرضهشده در سازوکارهای معاملاتی اهمیت دارد. این نرخها ممکن است بر اساس قواعد متفاوتی تعیین شوند و لزوما حرکت یکسانی نداشته باشند. از این رو، برای ارزیابی دقیق فشار واردشده بر صنایع باید مشخص شود که افزایش هزینه مورد بحث، ناشی از تغییر نرخ مصوب، تغییر فرمول قیمتگذاری، خرید گاز از مسیرهای معاملاتی یا محدودیت در دسترسی به گاز است. با وجود این تفاوتها، همزمانی رشد قیمتهای جهانی با افزایش هزینههای داخلی انرژی، اهمیت بازنگری در سازوکار قیمتگذاری و تامین گاز صنایع را بیش از گذشته برجسته میکند.
صنعت فولاد از جمله بخشهایی است که تغییر در هزینه تامین انرژی میتواند بهسرعت بر اقتصاد تولید آن اثر بگذارد. در این صنعت، گاز طبیعی صرفا یکی از نهادههای عمومی تولید نیست، بلکه در بخشهایی از زنجیره، نقشی مستقیم در فرآیند تولید دارد. این موضوع بهویژه درباره تولید آهن اسفنجی اهمیت پیدا میکند؛ محصولی که از احیای مستقیم گندله سنگآهن با استفاده از گاز طبیعی تولید میشود و ماده اولیه بسیاری از واحدهای فولادسازی مبتنی بر کوره قوس الکتریکی است.
در فرآیند احیای مستقیم، گاز طبیعی برای تولید گاز احیاکننده مورد استفاده قرار میگیرد. از این رو، افزایش نرخ گاز یا محدودشدن دسترسی به آن میتواند هزینه تولید آهن اسفنجی را افزایش دهد و بر کل زنجیره فولاد اثر بگذارد. اگر تولیدکننده آهن اسفنجی با هزینه بالاتر مواجه شود، این افزایش هزینه ممکن است در قیمت فروش محصول منعکس شود یا در صورت ناتوانی در انتقال آن به خریدار، از حاشیه سود بنگاه بکاهد. در هر دو حالت، فشار هزینهای در زنجیره تولید باقی میماند و بسته به وضعیت بازار، میان تولیدکنندگان مواد اولیه، واحدهای فولادسازی و خریداران نهایی توزیع میشود.
بر اساس اظهارات مطرحشده از سوی فعالان صنعت فولاد، نرخ گاز تحویلی به برخی واحدهای فولادی در مردادماه، با احتساب نرخ پایه و هزینههای مرتبط، حدود ۲۱ هزار و 500 تومان به ازای هر مترمکعب عنوان شده است. همچنین در برخی عرضههای اخیر گاز در بورس انرژی، نرخهایی در حدود ۴۴ سنت به ازای هر مترمکعب مطرح شده است. طرح این ارقام از سوی فعالان صنعت نشاندهنده نگرانی درباره افزایش هزینه تامین گاز و فاصله آن با سطح قابلتحمل برای تولیدکنندگان است.
نرخ گاز صنایع در کشورهایی مانند روسیه، عربستان سعودی، امارات متحده عربی، کویت و قطر پایینتر از برخی نرخهای مطرحشده برای تامین گاز در ایران عنوان میشود. در این مقایسهها، نرخهایی از حدود ۴ تا ۱۱ سنت به ازای هر مترمکعب برای برخی کشورهای منطقه و روسیه ذکر شده است.
نکته مهم آن است که هزینه گاز تنها از مسیر نرخ اسمی بر تولید فولاد اثر نمیگذارد. در صورت محدودیت عرضه، حتی واحدی که حاضر به پرداخت نرخ بالاتر است نیز ممکن است نتواند گاز مورد نیاز خود را به میزان کافی تامین کند. در چنین شرایطی، افزایش قیمت و محدودیت مقداری بهطور همزمان عمل میکنند: هزینه هر واحد تولید افزایش مییابد و ظرفیت قابلاستفاده کارخانه نیز کاهش پیدا میکند. این ترکیب، فشار بیشتری نسبت به افزایش قیمت بهتنهایی بر بنگاه وارد میسازد.
رقابتپذیری زیر فشار رشد قیمت تولید
افزایش هزینه انرژی در صنعت فولاد، پیامدهایی فراتر از صورتحساب گاز دارد. اگر رشد هزینهها با افزایش متناسب قیمت فروش همراه نباشد، حاشیه سود تولیدکنندگان کاهش پیدا میکند. در بازار صادراتی نیز بنگاهها باید هزینههای تولید خود را در برابر قیمتهای جهانی، هزینه حملونقل، نرخ ارز و شرایط رقبا بسنجند. در نتیجه، افزایش هزینه گاز میتواند مزیت قیمتی محصولات ایرانی را محدود کند؛ بهویژه در دورههایی که بازار جهانی فولاد با تقاضای ضعیف یا رقابت شدید مواجه است و امکان انتقال کامل هزینه به خریدار وجود ندارد.
در زنجیره فولاد، فشار هزینهای ممکن است از تولیدکننده آهن اسفنجی به واحدهای فولادسازی و سپس به سایر حلقههای تولید منتقل شود. البته میزان انتقال این فشار به ساختار قراردادها، سطح موجودی مواد اولیه، وضعیت تقاضا و امکان تامین جایگزین بستگی دارد. در برخی شرایط، تولیدکننده میتواند بخشی از افزایش هزینه را در قیمت فروش منعکس کند؛ اما در بازارهای رقابتی، این امکان همواره وجود ندارد. در نتیجه، بخشی از هزینه اضافی ممکن است به کاهش سود، کاهش تولید یا تعویق سرمایهگذاری منجر شود.
از سوی دیگر، اگر محدودیت گاز باعث توقف یا کاهش ظرفیت واحدهای آهن اسفنجی شود، آثار آن میتواند به سایر حلقههای زنجیره نیز منتقل شود. کاهش عرضه آهن اسفنجی، در صورت نبود موجودی کافی یا امکان تامین جایگزین، برنامه تولید واحدهای فولادسازی را تحت تاثیر قرار میدهد. بنابراین، مدیریت تامین گاز برای این صنعت تنها مسئلهای مرتبط با هزینه انرژی نیست، بلکه به حفظ تداوم تولید و ثبات عرضه در کل زنجیره فولاد مربوط میشود.
زمستان و نگرانی از تکرار محدودیتها
با نزدیکشدن به فصل سرد سال، مسئله تامین گاز صنایع بار دیگر در کانون توجه قرار گرفته است. در ماههای سرد، افزایش مصرف خانگی و تجاری معمولا فشار بیشتری بر شبکه گاز وارد میکند و در شرایط کمبود، اولویت تامین به بخش خانگی داده میشود. این اولویت از منظر تامین نیازهای اساسی قابلدرک است، اما در صورت نبود برنامهریزی شفاف و قابلپیشبینی برای صنایع، میتواند هزینههای عملیاتی و ریسک تولید را افزایش دهد.
برای واحدهای تولید آهن اسفنجی و فولاد، اطلاع از زمان و میزان محدودیت گاز اهمیت زیادی دارد. فرآیندهای صنعتی، برنامه تامین مواد اولیه، موجودی انبار و تعهدات فروش بر مبنای تداوم فعالیت تنظیم میشوند. اگر محدودیتها در فاصله کوتاهی اعلام شوند یا میزان تخصیص گاز مرتب تغییر کند، بنگاهها با دشواری بیشتری برای تنظیم برنامه تولید مواجه خواهند شد. از این رو، اعلام زودهنگام برنامه محدودیتها و تعیین قواعد روشن برای تخصیص انرژی میتواند بخشی از نااطمینانی را کاهش دهد؛ هرچند بهتنهایی مشکل کمبود گاز را برطرف نمیکند.
در این میان، آسیبپذیری صنایع صرفا به مقدار گاز تخصیصیافته محدود نیست. تولیدکنندگان برای تصمیمگیری درباره ادامه فعالیت، میزان تولید و قراردادهای فروش، به تصویری روشن از هزینه انرژی در ماههای آینده نیاز دارند. تغییرات ناگهانی در نرخ گاز، همراه با محدودیتهای غیرقابلپیشبینی، امکان محاسبه هزینه تمامشده و برنامهریزی اقتصادی را دشوار میکند. این مسئله بهویژه برای صنایعی که حاشیه سود آنها به قیمتهای جهانی و نرخ ارز وابسته است، اهمیت بیشتری دارد.
ضرورت تفکیک سیاست قیمتگذاری از سیاست تامین
بحران اخیر بازار جهانی گاز بار دیگر نشان داده است که انرژی، هم نهادهای راهبردی برای تولید و هم کالایی متاثر از تحولات ژئوپلیتیک است. با این حال، اثر بحران خارجی بر تولید داخلی به تصمیمهای داخلی درباره قیمتگذاری، تخصیص و اولویت مصرف نیز بستگی دارد. به همین دلیل، ارزیابی فشار واردشده بر صنایع ایران باید دو مسئله را از یکدیگر تفکیک کند: نخست، اینکه گاز با چه قیمتی به صنایع عرضه میشود؛ و دوم، اینکه آیا گاز مورد نیاز آنها در زمان مناسب و به میزان کافی در دسترس قرار دارد یا خیر؟
در حوزه تخصیص، یکی از پیشنهادهای مطرحشده از سوی فعالان صنعت آن است که پس از تامین نیازهای ضروری خانوار، گاز باقیمانده با توجه به شاخصهایی مانند ارزش افزوده، بهرهوری، اشتغال و نقش هر صنعت در زنجیره تولید توزیع شود. بر اساس این دیدگاه، تخصیص انرژی نباید صرفا بر مبنای سهم تاریخی یا ظرفیت اسمی واحدها انجام شود، بلکه لازم است میزان اثرگذاری هر واحد بر تولید و اقتصاد نیز در نظر گرفته شود. البته اجرای چنین رویکردی به تعریف شاخصهای شفاف، دسترسی به اطلاعات معتبر و سازوکار نظارتی نیاز دارد تا تخصیص گاز به تصمیمهای موردی و غیرقابلپیشبینی وابسته نباشد.
در کنار آن، ثبات در سیاست قیمتگذاری میتواند به بنگاهها امکان دهد تا هزینههای خود را با دقت بیشتری برآورد کنند. اگر قیمت گاز قرار است از شاخصهای بینالمللی تاثیر بگیرد، لازم است فرمول، دوره محاسبه و نحوه انتقال تغییرات بازار به نرخ داخلی برای مصرفکنندگان روشن باشد. در غیر این صورت، فعالان صنعتی ممکن است همزمان با نااطمینانی درباره قیمت و مقدار گاز دریافتی مواجه شوند؛ وضعیتی که برنامهریزی تولید و سرمایهگذاری را دشوارتر میکند.
موضوع دیگر، نحوه مواجهه با زیان ناشی از محدودیتهای تحمیلی است. برخی فعالان صنعت معتقدند در مواردی که توقف تولید ناشی از قطع یا کاهش تخصیص انرژی است، باید سازوکاری روشن برای ارزیابی خسارت و جبران آن وجود داشته باشد. تحقق چنین پیشنهادی به بررسی دقیق قراردادها، مسئولیت تامینکننده و مصرفکننده، وضعیت منابع عمومی و امکان اجرای عملی آن نیاز دارد. با این حال، اصل مسئله همچنان پابرجاست: هزینه کمبود انرژی نباید بدون ارزیابی آثار اقتصادی، صرفا بهصورت ناگهانی بر دوش یک بخش از زنجیره تولید قرار گیرد.
آزمون تازه برای صنعت فولاد
افزایش قیمت گاز در بازار جهانی، در پی جنگ و اختلال در مسیرهای انتقال انرژی، بار دیگر وابستگی اقتصاد جهانی به امنیت عرضه انرژی را آشکار کرده است. برای ایران، این بحران از یک سو میتواند از طریق شاخصهای بینالمللی و سازوکارهای قیمتگذاری بر هزینه برخی صنایع اثر بگذارد و از سوی دیگر، ضرورت مدیریت کمبود داخلی گاز در فصل سرد را برجسته کند. با این حال، شدت اثرگذاری این دو مسیر یکسان نیست و برای سنجش آن باید نرخهای رسمی، فرمولهای قیمتگذاری و شرایط واقعی تامین گاز هر گروه صنعتی بهطور جداگانه بررسی شود.
برای صنعت فولاد و بهویژه تولیدکنندگان آهن اسفنجی، مسئله اصلی تنها گرانتر شدن گاز نیست؛ بلکه ترکیب افزایش هزینه، محدودیت احتمالی عرضه و نااطمینانی درباره سیاستهای زمستانی است. چنین وضعیتی میتواند حاشیه سود را کاهش دهد، برنامه تولید را مختل کند و رقابتپذیری محصولات را تحت فشار قرار دهد. در این شرایط، سیاستگذاری موثر نیازمند شفافیت در نرخها، پیشبینیپذیری در تخصیص و توجه به آثار محدودیت انرژی بر کل زنجیره تولید است. در غیر این صورت، شوک بیرونی بازار گاز میتواند با چالشهای داخلی تامین و قیمتگذاری ترکیب شود و فشار مضاعفی بر صنعتی وارد کند که بخش مهمی از ارزش افزوده و صادرات غیرنفتی کشور به آن وابسته است.