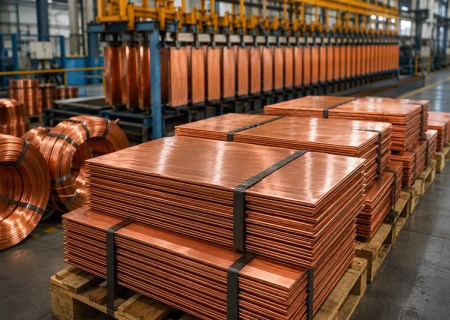
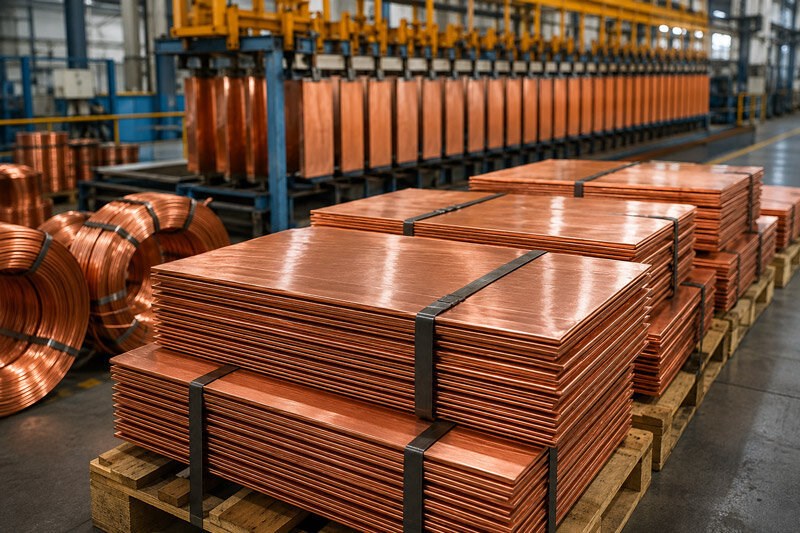
به گزارش پیام آوران معدن و فولاد: ثبت هزینههای منفی فرآوری و پالایش در معاملات کنسانتره مس، نشانهای از تشدید رقابت میان واحدهای ذوب برای تأمین مواد اولیه است؛ اما این ارقام لزوماً به معنای پرداخت زیانبار به معدنکاران نیست. درآمد حاصل از بازیابی طلا، نقره و تولید اسید سولفوریک، در کنار بندهای پیچیده قراردادها، تصویر متفاوتی از اقتصاد واقعی معاملات مس ارائه میدهد.
در شرایطی که روایت صعودی بازار مس بر پایه محدودیت عرضه معدنی و افزایش تقاضا از سوی دو تحول بزرگ گذار انرژی و توسعه هوش مصنوعی شکل گرفته است، شاخصهای سنتی بازار کنسانتره مس نیز با چالشهای تازهای روبهرو شدهاند. منفی شدن هزینههای فرآوری و پالایش کنسانتره مس (TC/RC) که پیشتر نشانهای از کمبود شدید مواد اولیه تلقی میشد، اکنون بهدلیل تغییر ساختار صنعت ذوب و پیچیدهتر شدن قراردادهای تجاری، دیگر نمیتواند بهتنهایی تصویر دقیقی از وضعیت بازار ارائه دهد.
به نقل از رویترز، هزینههای فرآوری و پالایش در طول تاریخ یکی از ابزارهای اصلی برای سنجش میزان کمبود عرضه معدنی مس بودهاند. این شاخصها در واقع هزینهای را نشان میدهند که معدنکاران برای تبدیل کنسانتره مس به فلز تصفیهشده به واحدهای ذوب و پالایش پرداخت میکنند.بهطور معمول، بالا بودن هزینههای فرآوری و پالایش نشاندهنده وفور عرضه کنسانتره مس در بازار است؛ درحالیکه کاهش این هزینهها از محدودیت دسترسی به مواد اولیه و افزایش رقابت میان واحدهای ذوب برای تأمین خوراک حکایت دارد.
بر همین اساس، منفی شدن هزینههای نقدی فرآوری و پالایش (Spot TC/RC) که طی سال جاری میلادی اتفاق افتاده، در نگاه نخست نشانهای از کمبود بیسابقه کنسانتره مس در بازار جهانی محسوب میشود. با این حال، تحلیلگران معتقدند اتکا به این شاخص برای ارزیابی وضعیت عرضه و تقاضا با دو محدودیت اساسی مواجه است.
نخست آنکه هزینههای فرآوری و پالایش، مانند سایر شاخصهای بازار، همزمان از عوامل عرضه و تقاضا تأثیر میپذیرند. در این میان، توسعه سریع و بیش از نیاز ظرفیت واحدهای ذوب در چین، بهاندازه میزان تولید معادن جهان در تعیین سطح این هزینهها نقش دارد.دوم آنکه پس از منفی شدن هزینههای فرآوری و پالایش، این شاخصها دیگر لزوماً بازتابدهنده واقعیت اقتصادی معاملات کنسانتره مس نیستند؛ زیرا ساختار قراردادها و منابع درآمدی واحدهای ذوب پیچیدهتر شده است.
رقابت واحدهای ذوب برای تأمین کنسانتره با هزینههای منفی
معاملات نقدی اخیر کنسانتره مس، ارقام غیرمعمولی را به ثبت رساندهاند که نشاندهنده تشدید رقابت میان واحدهای ذوب برای دسترسی به مواد اولیه است.بر اساس گزارش رویترز، شرکت معدنی آنتوفاگاستا شیلی (Antofagasta) موفق شده است برای فروش ۱۰ هزار تن کنسانتره از معدن سنتینلا (Centinela)، هزینه فرآوری منفی ۳۱۰ دلار بهازای هر تن را دریافت کند.همچنین شرکت تک ریسورسز کانادا (Teck Resources) مواد اولیه تولیدشده از معدن هایلند ولی (Highland Valley) را با هزینه فرآوری منفی در محدوده ۳۷۰ دلار بهازای هر تن به فروش رسانده است.
در نگاه نخست، این معاملات نشان میدهند که واحدهای ذوب برای دریافت کنسانتره، مبالغ قابلتوجهی به معدنکاران پرداخت میکنند تا امکان فرآوری مواد اولیه را به دست آورند. با این حال، چنین برداشتی با واقعیت اقتصادی فعالیت واحدهای ذوب همخوانی ندارد؛ چراکه در این صورت، بسیاری از کارخانههای ذوب، بهویژه واحدهایی که معادن یکپارچه و اختصاصی در اختیار ندارند، بهسرعت با بحران اقتصادی و خطر خروج از بازار مواجه میشدند.
واقعیت آن است که واحدهای ذوب مس علاوه بر تولید فلز اصلی، از فرآوری کنسانتره و بازیابی محصولات جانبی نیز درآمد کسب میکنند. طلا و نقره موجود در کنسانتره و همچنین گوگرد حاصل از فرآیند ذوب که در تولید اسید سولفوریک مورد استفاده قرار میگیرد، از جمله منابع درآمدی این واحدها هستند.در همین زمینه، رویترز پیشتر در گزارشی با عنوان «اسید، نه مس؛ عامل درآمدزایی واحدهای ذوب چین» به نقش اقتصادی اسید سولفوریک در جبران هزینههای تولید و حفظ سودآوری کارخانههای ذوب چینی پرداخته بود.
پیچیدهتر شدن ساختار قیمتگذاری کنسانتره مس
قیمتگذاری کنسانتره مس همواره فراتر از ارقام اعلامشده برای هزینههای فرآوری و پالایش بوده است؛ اما در شرایط کنونی، جزئیات قراردادها اهمیت بیشتری در تعیین ارزش واقعی معاملات پیدا کردهاند.قیمت نهایی قابل پرداخت برای کنسانتره مس تحت تأثیر مجموعهای از عوامل قرار دارد که از جمله آنها میتوان به دورههای مبنای قیمتگذاری، اعتبارات مربوط به محصولات جانبی و جریمههای ناشی از وجود ناخالصیهایی مانند آرسنیک اشاره کرد.در شرایط فعلی، تمامی این مؤلفهها با انعطاف بیشتری در قراردادها مورد استفاده قرار میگیرند تا حاشیه سود واحدهای ذوب حفظ شود.
حتی نسبت استاندارد پرداخت بابت مس موجود در کنسانتره (Copper Payable Ratio) که معمولاً ۹۶.۵ درصد در نظر گرفته میشود، در برخی معاملات مورد بازنگری قرار گرفته است. همچنین گزارشها حاکی از آن است که بعضی قراردادها شامل توافقهایی برای بازخرید فلز تصفیهشده و اسید سولفوریک نیز هستند.
به این ترتیب، بندهای جانبی قراردادها به بخش تعیینکنندهای از سازوکار قیمتگذاری تبدیل شدهاند؛ بندهایی که متناسب با ویژگیهای فنی، ظرفیت فرآوری و ساختار عملیاتی هر واحد ذوب تفاوت دارند.
آلبرت مکنزی (Albert Mackenzie)، تحلیلگر مس در مؤسسه بنچمارک مینرال اینتلیجنس، در این باره میگوید: «توجه بسیار زیادی به هزینههای اسمی فرآوری و پالایش داریم، اما این ارقام بهتدریج بیشتر شبیه نوک کوه یخی به نظر میرسند که حجم عظیمی از اطلاعات و جزئیات در زیر سطح آن پنهان شده است.»
تضعیف نقش قراردادهای معیار سالانه در بازار مس
با منفیتر شدن ارقام اعلامشده برای هزینههای فرآوری و پالایش و اختصاصیتر شدن شرایط معاملات نقدی، نقش قراردادهای معیار سالانه (Annual Benchmark) در بازار کنسانتره مس نیز با ابهام مواجه شده است.قرارداد معیار سالانه، نرخ مرجعی است که برای حجم عمدهای از معاملات کنسانتره مس در طول یک سال مورد استفاده قرار میگیرد. با این حال، نشانههایی وجود دارد که حاکی از تضعیف این سازوکار و حرکت بازار به سمت چندپارگی در نظام قیمتگذاری است.
شرایط معیار سال جاری میلادی در مذاکرات میان شرکت آنتوفاگاستا و واحدهای ذوب چینی، با هزینه فرآوری صفر تعیین شد؛ درحالیکه این رقم در سال ۲۰۲۵ معادل ۲۱.۲۵ دلار بهازای هر تن کنسانتره، بهعلاوه ۲.۵ سنت بهازای هر پوند هزینه پالایش بود.
با این وجود، مشخص نیست چه تعداد از شرکتهای دیگر این نرخ را بهعنوان مبنای قراردادهای تأمین سالانه خود پذیرفتهاند.واحدهای ذوب ژاپنی بهویژه نسبت به پذیرش هزینه فرآوری صفر موضع محتاطانهای اتخاذ کردند و تمایل چندانی به پذیرش این مبنا نشان ندادند.
شرکت جیایکس ادونسد متالز (JX Advanced Metals) در ماه فوریه اعلام کرد که معتقد است شرایط قراردادهای این شرکت تا حدودی بهتر از سطوحی است که گفته میشود واحدهای ذوب چینی با آن موافقت کردهاند. با این حال، این شرکت از اعلام جزئیات دقیق قراردادهای خودداری کرد و تأکید داشت که درباره معاملات موردی اظهار نظر نمیکند.
شرکت سومیتومو متال ماینینگ (Sumitomo Metal Mining) نیز در ماه اوت تنها تأیید کرد که شرایط قراردادهای سال ۲۰۲۶ خود را در محدوده دو رقمی نهایی کرده است. این شرکت نیز از افشای رقم دقیق قراردادها خودداری کرد.این تحولات نشان میدهد که حتی در میان تولیدکنندگان و خریداران بزرگ کنسانتره مس نیز توافق بر سر یک نرخ مرجع واحد دشوارتر شده و شرکتها بهدنبال دستیابی به شرایط اختصاصی متناسب با موقعیت تجاری و عملیاتی خود هستند.
مذاکرات سال ۲۰۲۷ در سایه کاهش شفافیت بازار
مذاکرات مربوط به تعیین قرارداد معیار سال آینده میلادی از هماکنون آغاز شده است؛ با این حال، انتظار نمیرود در کوتاهمدت شفافیت قابلتوجهی در این زمینه ایجاد شود.آلبرت مکنزی، تحلیلگر مؤسسه بنچمارک مینرال اینتلیجنس، وضعیت کنونی بازار کنسانتره مس را دورهای سرشار از ابهام و عدمقطعیت توصیف میکند. به اعتقاد او، هزینههای اسمی فرآوری که باید یکی از شاخصهای راهنمای بازار باشند، بهتدریج دشوارتر از گذشته قابل تفسیر و درک شدهاند.
این وضعیت برای بازاری که توجه گستردهای به میزان تولید معادن و فشارهای موجود در زنجیره تأمین مواد اولیه دارد، چالش مهمی ایجاد میکند؛ زیرا ارزیابی دقیق توازن عرضه و تقاضا بدون دسترسی به جزئیات قراردادها و شرایط واقعی معاملات دشوارتر شده است.از سوی دیگر، اهمیت مس در اقتصاد جهانی بهواسطه توسعه فناوریهای پیشرفته، گسترش زیرساختهای مرتبط با هوش مصنوعی و پیشبرد گذار انرژی رو به افزایش است. در چنین شرایطی، هرگونه اختلال در زنجیره تأمین این فلز میتواند پیامدهای گستردهای برای صنایع مصرفکننده و سرمایهگذاریهای مرتبط داشته باشد.
در مجموع، تحولات اخیر نشان میدهد که منفی شدن هزینههای فرآوری و پالایش، اگرچه همچنان بیانگر فشار بر بازار کنسانتره مس است، اما دیگر بهتنهایی معیار قابل اتکایی برای سنجش شدت کمبود عرضه محسوب نمیشود. افزایش ظرفیت ذوب چین، نقش درآمد محصولات جانبی، پیچیدگی بندهای قراردادی و تضعیف نرخهای معیار سالانه، همگی به عواملی تبدیل شدهاند که تحلیل دقیق بازار جهانی مس را دشوارتر از گذشته کردهاند.