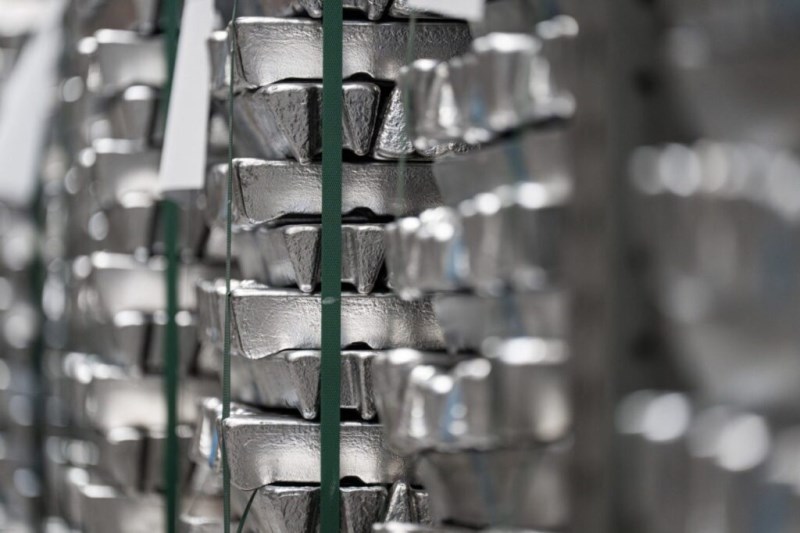
به گزارش پیام آوران معدن و فولاد: بازار جهانی آلومینیوم با شدیدترین تنگنای کوتاهمدت عرضه در ۳۶ سال اخیر روبهرو شده است؛ برتری ۱۷۶٫۸۰ دلاری قیمت نقدی هر تن آلومینیوم در بورس فلزات لندن (LME) نسبت به قرارداد سهماهه، فاصلهی قیمت نقدی و آتی را به بیشترین میزان خود از نوامبر ۱۹۹۰ تاکنون رسانده است.
این وضعیت بازتاب تخلیهی بیش از ۵۰ درصدی انبارهای رسمی از آغاز سال جاری است و این فلز استراتژیک را در آستانهی یک تنگنای حاد در تسویه قرار داده است؛ رخدادی که با تمرکز ذخایر تحویلپذیر بر محمولههای روسی و تسلط کمسابقهی یک بازیگر بر حوالههای انباری، زنگ خطر را برای خریداران صنعتی و دارندگان پوزیشنهای فروش به صدا درآورده است.
عقبنشینی موجودی و جهش بیسابقهی اسپرد نقدی
بر اساس معاملات روز پنجشنبه، ساختار بازار آلومینیوم در بورس لندن به وضعیتی وارد شد که طی ۳۶ سال اخیر بیسابقه بوده است. در حالی که قیمت قرارداد معیار سهماهه (CMAL3) با افت ۱٫۴ درصدی به ۳٬۰۲۷ دلار در هر تن رسید، خریداران تحویل فوری حاضر شدند برای دریافت شمشهای نقدی ۱۷۶٫۸۰ دلار بالاتر از سررسید سهماهه بپردازند؛ این ساختار معکوس تند، بازتاب مستقیم اضطرار معاملهگران برای تأمین فیزیکی کالا در کوتاهمدت است.
انحصار فلز روسیه در انبارهای نیمهتخلیه
موتور محرک این بحران، تخلیهی پیوستهی موجودی انبارهای LME است؛ ذخایری که از ماه ژانویه تاکنون بیش از ۵۰ درصد آب رفته و به رقم شکننده ۲۲۶٬۳۵۰ تن رسیده است. با این حال، بحران فقط به کاهش تناژ محدود نمیشود؛ دادهها حاکی است موجودی قابلدسترس و معتبر (on-warrant) تقریباً بهطور کامل به آلومینیوم با مبدأ روسیه اختصاص دارد.

اودای پاتل، تحلیلگر ارشد مؤسسه وود مکنزی، در تشریح این ساختار پیچیده میگوید: «واقعیت این است که نرخ کشفشدهی آلومینیوم در بورس لندن اکنون عملاً نرخ فلز روسیه است، چرا که هیچ مبدأ دیگری در این انبارها باقی نمانده است.»
احتکار حوالهها و تنگنای تسویه در سررسید نوامبر
آنچه آتش بازار را تندتر کرده، تسلط یک بازیگر واحد بر ۳۰ تا ۳۹ درصد از کل رسیدها و حوالههای انباری آلومینیوم بورس لندن است. این تمرکز مالکیت، معاملهگران دارای موقعیت فروش (Short) در قرارداد نوامبر را به گوشهی رینگ برده است؛ بازیگرانی که تنها تا زمان تسویهی نهایی در هفتهی آینده فرصت دارند یا فلز فیزیکی برای تحویل پیدا کنند یا موقعیتهای خود را با هزینهای سنگین به سررسیدهای آتی انتقال (Roll over) دهند.
همزمان، امواج این کمبود مرزهای اروپا را درنوردیده و بورس آتی شانگهای (ShFE) را نیز وارد ساختار معکوس کرده است؛ بهطوریکه قرارداد نوامبر شانگهای با ۳۵۰ یوان (۵۲٫۵۰ دلار) اضافه ارزش نسبت به دسامبر معامله میشود تا نشان دهد رقابت برای تصاحب فلز آمادهی تحویل، روندی فراگیر در مقیاس جهانی است.